JAKARTA – Dinamika pasar otomotif nasional tengah berada di persimpangan jalan. Di tengah ambisi pertumbuhan penjualan kendaraan bermotor, bayang-bayang fluktuasi suku bunga acuan mulai memberikan dampak nyata pada psikologi pasar. Kini, suku bunga kredit kendaraan bukan lagi sekadar angka di brosur, melainkan faktor penentu utama bagi konsumen yang kian selektif dalam mengelola keuangan pribadi.
Fenomena ini memaksa perusahaan pembiayaan (multifinance) dan perbankan untuk memutar otak guna menjaga portofolio kredit tetap sehat sekaligus menarik di mata calon debitur yang semakin “melek” finansial.
Setelah periode suku bunga rendah yang sempat memanjakan pasar pasca-pandemi, penyesuaian kebijakan moneter untuk menekan inflasi mulai terasa dampaknya pada sektor konsumsi. Kenaikan suku bunga acuan secara bertahap telah ditransmisikan ke bunga kredit kendaraan bermotor (KKB).
Meskipun secara nominal kenaikannya tampak kecil—berkisar antara 0,25% hingga 0,75%—akumulasi nilai tersebut selama tenor 3 hingga 5 tahun memberikan beban tambahan yang signifikan pada cicilan bulanan. Bagi konsumen kelas menengah, selisih Rp200.000 hingga Rp500.000 per bulan adalah angka yang sangat krusial dalam struktur pengeluaran rumah tangga.
“Dulu, orang hanya melihat berapa uang mukanya (DP). Sekarang, pertanyaan pertama yang diajukan ke wiraniaga adalah berapa bunga efektifnya dan apakah ada promo bunga nol persen,” ujar pengamat otomotif independen dalam diskusi industri di Jakarta pekan lalu.
Ada pergeseran paradigma yang menarik di kalangan konsumen Indonesia. Membeli kendaraan kini tidak lagi sekadar urusan status sosial atau keinginan emosional semata. Konsumen saat ini jauh lebih teredukasi dalam melakukan kalkulasi finansial.
Beberapa tren perilaku konsumen yang kini dominan di pasar antara lain:
-
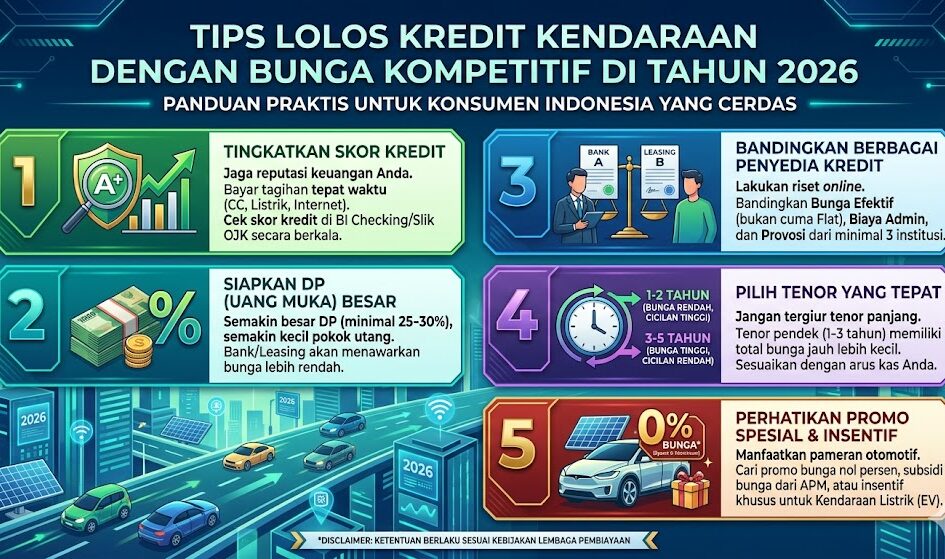
Komparasi Digital: Konsumen melakukan riset mendalam melalui platform agregator pembiayaan sebelum melangkah ke dealer. Mereka membandingkan bunga dari minimal tiga hingga lima penyedia kredit berbeda.
-
Tenor Pendek Lebih Diminati: Meski cicilan bulanan lebih besar, konsumen dengan literasi keuangan yang baik mulai beralih ke tenor pendek (1-2 tahun) untuk menghindari beban bunga jangka panjang yang membengkak.
-
Sensitivitas Terhadap Biaya Admin: Bukan hanya bunga, biaya administrasi, provisi, dan asuransi kini dibedah secara mendalam oleh konsumen. Mereka mencari paket “all-in” yang paling transparan.
Sikap selektif konsumen memicu fenomena wait and see. Banyak calon pembeli menunda keputusan hingga momen pameran besar seperti GIIAS atau IIMS, di mana biasanya terdapat paket pembiayaan khusus dengan bunga bersubsidi.
Menghadapi tantangan ini, industri pembiayaan tidak tinggal diam. Sejumlah strategi mulai diterapkan untuk menjaga gairah pasar:
1. Personalisasi Kredit
Perusahaan tidak lagi menggunakan kebijakan one size fits all. Skor kredit (credit scoring) yang lebih canggih memungkinkan mereka menawarkan bunga lebih rendah bagi konsumen dengan rekam jejak keuangan yang prima.
2. Kolaborasi Erat dengan APM
Agen Pemegang Merek (APM) kini lebih sering menggandeng captive finance mereka untuk memberikan subsidi bunga. Strategi “Bunga 0%” untuk tenor satu tahun menjadi senjata utama untuk menarik minat konsumen yang memiliki dana segar namun enggan membayar bunga tinggi.
3. Diversifikasi Produk Pembiayaan
Skema seperti balloon payment (cicilan ringan di awal dengan pelunasan besar di akhir) kembali populer untuk menjangkau segmen konsumen yang memprioritaskan arus kas bulanan yang tetap rendah.
Di tengah sorotan terhadap suku bunga, kendaraan listrik (EV) muncul sebagai variabel baru. Meski harga unitnya cenderung lebih tinggi, pemerintah dan lembaga pembiayaan memberikan insentif khusus berupa suku bunga yang seringkali lebih rendah dibandingkan kendaraan konvensional (ICE).
Namun, konsumen tetap kritis. Mereka membandingkan antara penghematan biaya bahan bakar dengan tingginya cicilan akibat harga dasar mobil listrik yang masih premium. Suku bunga tetap menjadi variabel yang membuat banyak konsumen “maju-mundur” dalam mengadopsi teknologi hijau ini.
Hingga akhir tahun 2026, tantangan likuiditas diprediksi masih akan membayangi. Namun, para ahli optimis bahwa pasar otomotif tetap memiliki daya tahan jika dibarengi dengan inovasi pembiayaan yang berkelanjutan.
Berikut adalah tabel proyeksi fokus konsumen dalam memilih cicilan di masa mendatang:
| Faktor Pertimbangan | Prioritas Dulu | Prioritas Sekarang |
| Uang Muka (DP) | Sangat Tinggi (Cari DP Rendah) | Moderat (DP Besar demi Bunga Kecil) |
| Suku Bunga | Moderat | Sangat Tinggi |
| Kecepatan Proses | Utama | Sekunder (Kalah oleh Transparansi Harga) |
| Bonus Tambahan | Aksesoris/Kaca Film | Voucher Bensin/Gratis Asuransi |